Neue EU-Richtlinie: Schweizer Bankkonten für Deutsche ab 2027 unter Druck
Ab 2027 müssen Schweizer Banken für die Betreuung von Kunden in Deutschland eine Filiale vor Ort haben. Die CRD-VI-Richtlinie der EU könnte damit den Zugang deutscher Kunden zu Schweizer Bankkonten erschweren.
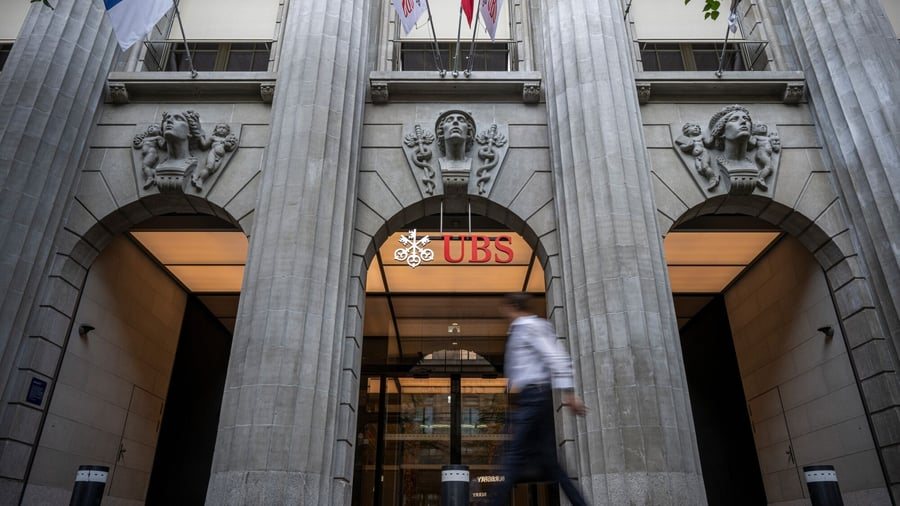
Deutsche Kunden mit einem Konto bei einer Schweizer Bank müssen sich ab 2027 auf neue Hürden einstellen. Grund ist die EU-Richtlinie CRD VI, die vorschreibt, dass Banken aus Drittstaaten für die grenzüberschreitende Betreuung von Kunden in der Europäischen Union eine physische Niederlassung im jeweiligen EU-Staat benötigen. Für Schweizer Institute bedeutet das: Wollen sie weiterhin Kunden in Deutschland ansprechen, brauchen sie dort künftig eine Filiale.
Die Richtlinie, die bereits verabschiedet wurde, muss bis 2027 in nationales Recht umgesetzt werden. Sie zielt darauf ab, gleiche Wettbewerbsbedingungen zwischen Banken aus der EU und Drittstaaten herzustellen und den Anlegerschutz zu stärken. Bislang konnten Schweizer Banken deutsche Kunden auch ohne lokale Präsenz betreuen, etwa über grenzüberschreitende Dienstleistungen oder Tochtergesellschaften in anderen EU-Ländern. Mit der neuen Regelung wird dieser Weg deutlich komplizierter.
Für die betroffenen Kunden könnte das weitreichende Folgen haben. Viele Deutsche nutzen Schweizer Bankkonten wegen der Stabilität des Finanzplatzes, der Diskretion oder spezieller Anlageprodukte. Ohne eine Filiale in Deutschland dürften Schweizer Banken künftig keine neuen Kunden aus Deutschland mehr akquirieren und bestehende Konten möglicherweise nicht mehr aktiv betreuen. Ob Bestandskunden ihre Konten behalten können, hängt von der konkreten Umsetzung der Richtlinie in deutsches Recht ab. Denkbar ist, dass Banken ihre Deutschland-Aktivitäten einstellen oder in eine separate EU-Tochter auslagern.
Die Schweizer Bankenbranche beobachtet die Entwicklung mit Sorge. Der grenzüberschreitende Wealth-Management-Markt mit deutschen Kunden ist für viele Institute ein wichtiges Geschäftsfeld. Eine Pflicht zur Filialgründung würde den Marktzugang verteuern und könnte dazu führen, dass sich kleinere Banken ganz aus Deutschland zurückziehen. Für die betroffenen Kunden wiederum würde die Auswahl an Schweizer Bankdienstleistungen schrumpfen.
Ob und wie die Institute reagieren, ist noch offen. Einige könnten eine Filiale in Deutschland eröffnen, andere auf Kooperationen mit EU-Banken setzen oder ihr Deutschland-Geschäft aufgeben. Klar ist: Die CRD VI verändert die Spielregeln für den grenzüberschreitenden Bankvertrieb zwischen der Schweiz und der EU grundlegend. Deutsche Kunden mit Schweizer Konto sollten sich daher frühzeitig über die künftigen Bedingungen informieren.